



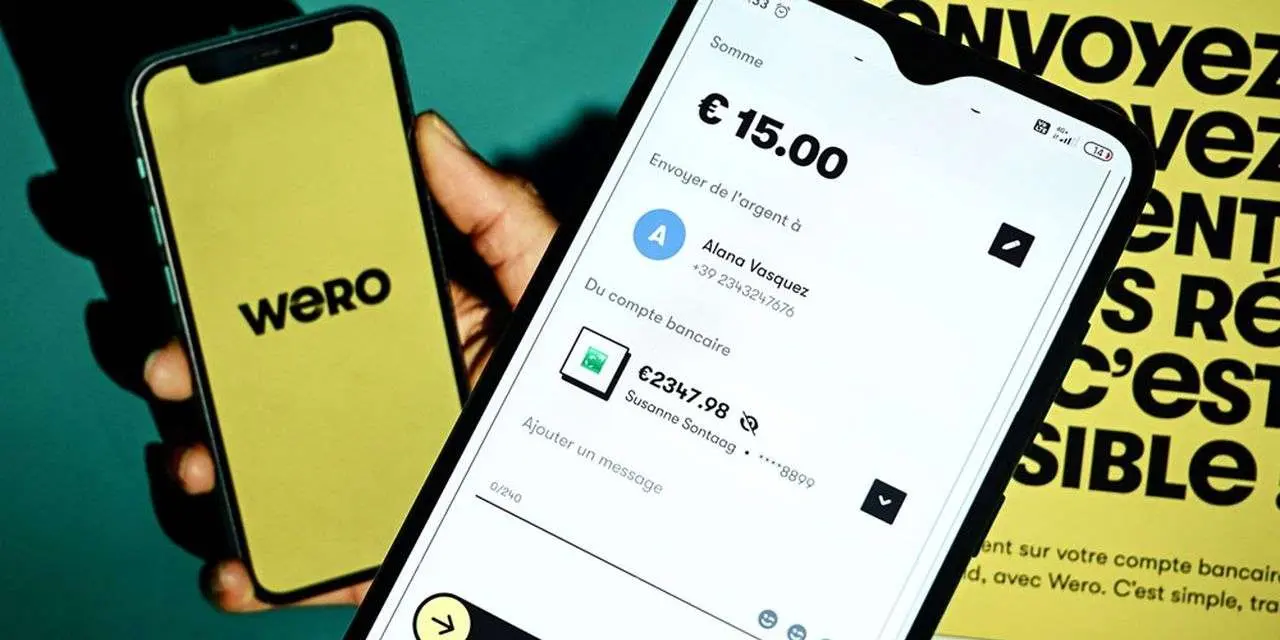
Каждый раз, когда европеец расплачивается картой, его деньги делают крюк через Вашингтон или Нью-Йорк. Буквально. Две трети всех карточных платежей в еврозоне проходят через американские системы Visa и Mastercard. И это Европу в последнее время очень беспокоит. Поэтому и была создана собственная инфраструктура платежей, а в последнее время на нее сделан акцент. Называется она Wero, и дело тут не только в комиссиях.
Visa и Mastercard — это американские компании. Разница между ними для рядового европейца незначительна: Visa исторически ориентирована на долларовые расчёты, Mastercard в своё время вошла на европейский рынок через слияние с Eurocard и работает преимущественно в евро, — но обе передают данные о транзакциях за пределы ЕС и подчиняются американскому законодательству.
В 2022 году Visa и Mastercard ушли с российского рынка и внутренние платежи страны мгновенно оказались под угрозой. Европейские политики тогда задали себе неприятный вопрос: а что будет с нами, если отношения с Вашингтоном окончательно испортятся?
«Глубокая интеграция создала зависимости, которые могут быть использованы против нас, когда не все партнёры являются союзниками», — предупреждал в своём докладе бывший президент ЕЦБ Марио Драги. Нынешняя глава ЕЦБ Кристин Лагард ещё прямолинейнее: все основные платёжные системы — Visa, Mastercard, PayPal, Alipay — контролируются либо США, либо Китаём. Европа в этом списке отсутствует.
При этом у ряда стран ЕС есть свои платёжные системы: iDEAL в Нидерландах, Bizum в Испании, Bancomat в Италии, Girocard в Германии. Беда в том, что за границей они не работают. Заплатить испанской Bizum в немецком Интернет-магазине — невозможно. Вот и приходилось всем пользоваться Visa или Mastercard как «общим финансовым языком».
Wero — это европейская платёжная система, запущенная в июле 2024 года консорциумом European Payments Initiative (EPI). За ней стоят 16 крупных европейских банков: BNP Paribas, Deutsche Bank, Crédit Agricole, ING и другие.
Технически она построена на протоколе SEPA Instant Credit Transfer (мгновенные банковские переводы внутри Европы). Никаких карточных сетей, никаких американских посредников: деньги идут напрямую с банковского счёта отправителя на счёт получателя менее чем за 10 секунд.
Регистрация — прямо в приложении своего банка, скачивать отдельное приложение не потребуется. Перевод — по номеру телефона или email, без необходимости знать IBAN (длинный банковский номер счёта). Оплата в магазине или онлайн — через QR-код или идентификатор кошелька. По сути, это «Система мгновенных платежей» Национального банка Беларуси, только в европейском масштабе.
Сегодня Wero доступна в Германии, Франции, Бельгии и Нидерландах (запуск начался в январе 2026 года). По состоянию на начало 2026 года система насчитывала более 47 миллионов пользователей и уже обработала более €7,5 млрд переводов. В онлайн-магазинах оплата появляется поэтапно с 2025 года, в офлайн-точках — с 2026-го.
В начале февраля этого года EPI подписала меморандум о взаимопонимании с альянсом EuroPA, который объединяет итальянскую Bancomat, испанскую Bizum, португальскую MB WAY и скандинавскую Vipps MobilePay. Это мгновенно расширило охват системы до 130 миллионов пользователей в 13 странах — примерно 72% населения ЕС и Норвегия.
Wero не планирует выпускать физические карты с собственным логотипом. И это принципиальная позиция. Пластик — это объект инфраструктуры карточных сетей. Как только на ней появляется логотип Visa или Mastercard, транзакция автоматически идёт через их процессинговые центры в США. Именно так система получает комиссии, данные и рычаги влияния. Wero намеренно обходит эту схему: деньги идут по прямым банковским рельсам SEPA, минуя американских посредников полностью.
Это и объясняет разницу в комиссиях. При оплате картой Visa или Mastercard торговец платит 2–3% от суммы покупки — эти деньги распределяются между банком покупателя, банком продавца и самой карточной сетью. При оплате через Wero транзакционная стоимость составляет условные центы: SEPA-переводы стоят 0,2–0,5%, а для простых P2P-переводов и вовсе бесплатны. Для малого бизнеса это ощутимая разница.
Наличные через Wero пока не снять — для этого по-прежнему нужна дебетовая карта своего банка. Но система не претендует на замену всего и сразу: её задача — убрать из уравнения американский процессинг там, где это технически возможно уже сегодня.
По оценкам самой EPI, построение полноценной альтернативы Visa и Mastercard потребует «нескольких миллиардов евро». Пока в систему вложено около €500 млн от банков-участников. По дорожной карте: трансграничные P2P-переводы — в 2026 году, оплата в Интернет-магазинах и торговых точках по всей Европе — к 2027-му.
Параллельно ЕЦБ продвигает цифровой евро — государственную цифровую валюту, пилот которой намечен на 2027 год, а полноценный запуск — на 2029-й. По планам, Wero должна стать одним из основных каналов распространения европейских цифровых денег.
История попыток ЕС создать единую платёжную систему — это кладбище хороших намерений. Проект Monnet, запущенный в 2008 году двадцатью банками, тихо скончался в 2012-м. Первоначальная версия самого EPI была урезана после того, как несколько участников вышли из консорциума.
Но сейчас что-то изменилось. Не технологии — технология SEPA существует уже давно. Изменилась геополитика. Когда риск стать «следующей Россией» перестаёт быть абстрактным, разговоры о платёжном суверенитете из академических превращаются в срочные.


