



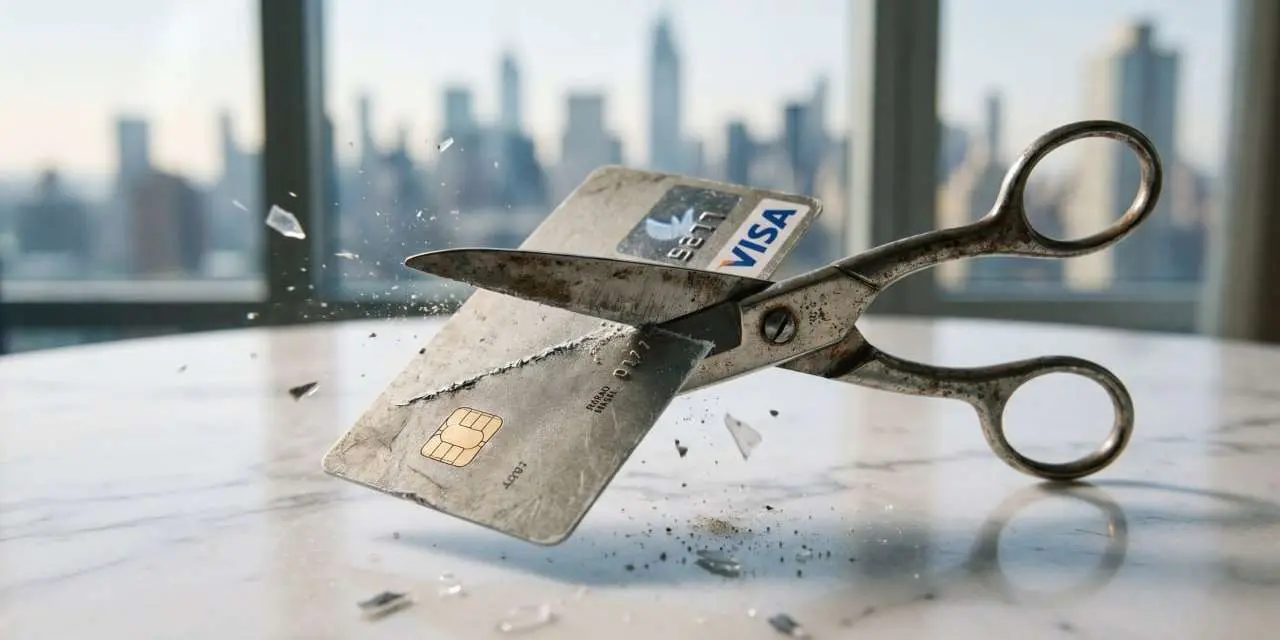
Банки в Беларуси усиливают контроль за количеством карт на одного клиента, чтобы бороться с мошенничеством. Несколько крупных финансовых учреждений уже ввели лимит в 9 личных дебетовых и кредитных карт на физлицо. Так уже поступили МТБанк, Сбер Банк (Беларусь), БелВЭБ. А Беларусбанк с 1 июня ограничит по одной карте каждого типа (Visa, Mastercard, Белкарт) на клиента.
Заместитель председателя Национального банка Александр Егоров заявил о проработке единого ограничения по всей стране. Это решение перекликается с опытом России и Казахстана, где лимиты (5–10 карт) показали положительный результат при противодействии использования в мошеннических схемах и отмывания денег. Практика показывает, что обычным клиентам нескольких карт вполне достаточно, в то время как злоумышленники открывают десятки для транзита средств. Ограничения усложняют подобные схемы без ущерба для 99,9% законопослушных пользователей.
Все дело в «дропах» (от английского drop, «скидывать»). Так называют человека, чья карта используется мошенниками как транзитный узел: украденные деньги переводятся на его счёт, он их снимает или пересылает дальше, получая небольшой процент. Иногда гражданин даже не осознаёт, во что ввязался, — его вербуют через объявления о «лёгком заработке», нередко в соцсетях. Но незнание закона, как известно, не освобождает от ответственности.
Логика ограничения карт проста: обычный человек в жизни крайне редко нуждается в десяти и более картах одновременно. А вот мошеннической схеме для дробления потоков украденных средств нужны именно десятки счетов на разных людей. Ограничив количество «пластика», банки усложняют массовое «размножение» инструментов для обналичивания нелегальных денег.
Но тут резонный вопрос: что мешает мошеннику открыть карты в десяти разных банках? Пока — не очень многое, и банки это прекрасно понимают. Именно поэтому параллельно с лимитами идёт работа над централизованной базой данных Нацбанка, которая объединит сведения о картах клиента по всей банковской системе страны. Это прямой аналог российской платформы «Антидроп» — в России поправки, ограничивающие общее число карт до 20 на человека и до пяти в одном банке, были приняты Госдумой в феврале 2026 года и должны заработать с 1 сентября. Когда единая база появится в Беларуси — пока не объявлено, но направление движения понятно.
Работает ли это на практике? Опыт соседних стран даёт осторожный оптимизм. В Казахстане с 2025 года действует платформа «Антифрод», объединяющая МВД и банки: за первые месяцы работы было заблокировано свыше 800 миллионов тенге (около $1,6 млн) на счетах дропов и заведено более 50 уголовных дел. В России эксперты оценивают снижение мошеннических переводов от аналогичных мер в 20–30%. Ни одна из этих систем не является панацеей, но в сочетании с поведенческим скорингом (автоматический анализ подозрительных операций) они создают серьёзное препятствие для криминальных схем.
Критики, впрочем, указывают на реальные неудобства. Человек с картами для разных целей — путешествий, кешбэка, зарплаты — уже сегодня рискует упереться в лимит. Беларусбанк уточнил, что правило «одна карта одного типа» распространяется на все категории продуктов, включая стандартные карты, клубные предложения и карты рассрочки, вне зависимости от валюты. Это означает, что у части добросовестных клиентов пространство для маневра сужается заметно.
Важен и более широкий контекст: с 1 декабря 2026 года все банки Беларуси подключатся к системе мгновенных платежей «КРОК», которая позволяет переводить деньги напрямую со счёта на счёт без пластиковой карты вообще. Это меняет саму природу проблемы: когда карта перестаёт быть единственным платёжным инструментом, ограничение её количества теряет часть смысла для честных пользователей и одновременно требует новых антифрод-инструментов уже для бескарточных переводов.
В мировой практике жёсткие числовые лимиты на карты — редкость. США, ЕС и Великобритания предпочитают косвенные методы: обязательные отчёты о подозрительных операциях (SAR — Suspicious Activity Report), межбанковский обмен данными и поведенческий анализ. Их подход точнее бьёт по аномалиям, не затрагивая клиентов с законными потребностями. Беларусь и Россия выбрали более прямолинейный путь — численный лимит плюс централизованная база. Это проще в реализации, но сработает ли.


