



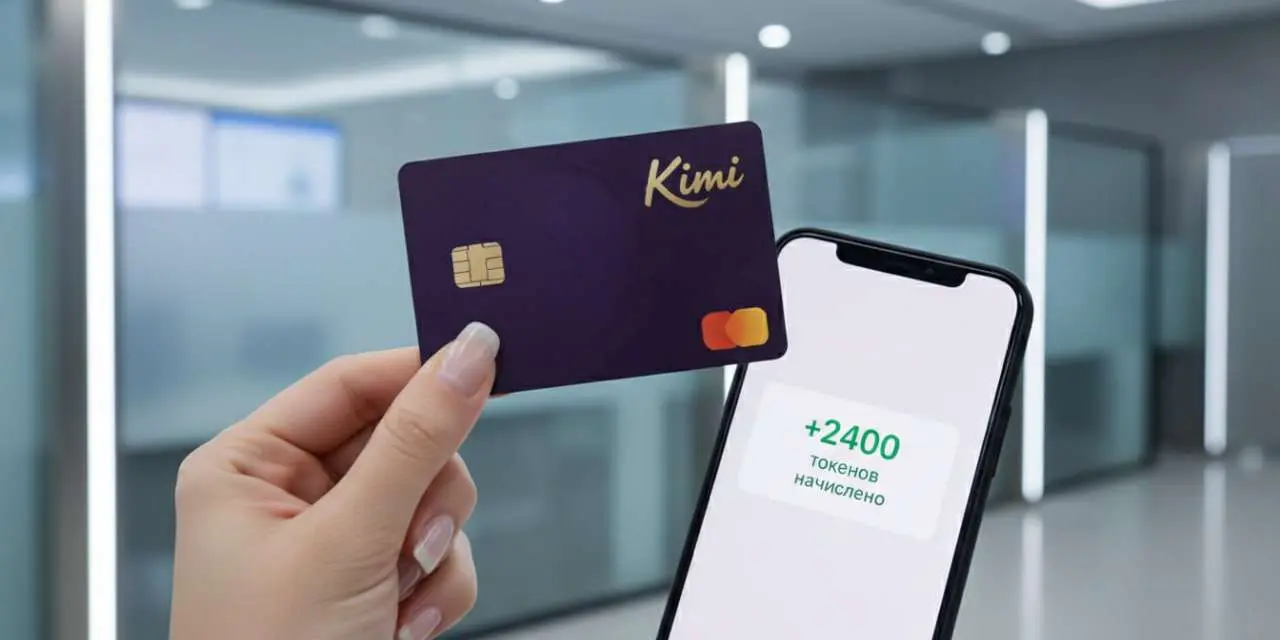
Компания Moonshot AI (создатель модели Kimi) открыла предзапись на «Kimi credit card»— первую в мире кредитную карту, где бонусы за покупки начисляются не деньгами и не милями, а вычислительными квотами для нейросети.
Пластик выпускается в партнерстве с крупным государственным банком и одной из международных платежных систем. Их названия пока не раскрывают. Каждая покупка превращается в баллы, а баллы можно обменять на доступ к ИИ-агентам Kimi, расширенные функции и приоритетные лимиты на использование моделей. Держателям обещают также ранний доступ к новым версиям до их публичного релиза и закрытые отраслевые мероприятия. Выпуск карты планируют на июль 2026 года, а заявку пока принимают только у владельцев материковых китайских номеров, продукт целиком предназначен для внутреннего рынка.
Moonshot AI — пекинский разработчик чат-бота Kimi, основанный в 2023 году Цинхуа Яном Чжилинем. До этого специалист успел поработать в Google Brain и Meta AI. Стартап уже называют одним из китайских «ИИ-тигров»: за полтора года его оценка выросла в семь раз — с 4,3 миллиарда долларов в декабре 2025-го до примерно 30 миллиардов, которые компания сейчас обсуждает с инвесторами в третьем раунде финансирования. При этом годовая выручка Moonshot, по сообщениям СМИ, удвоилась до 200 миллионов долларов всего за полтора месяца — рост явно опережает место Kimi в рейтинге популярности. По числу активных пользователей чат-бот лишь восьмой в Китае.
И тут начинается самое интересное: Kimi — далеко не единственный, кто в этот день решил скрестить банковскую карту с токенами. Буквально в тот же день China Merchants Bank, один из крупнейших банков Китая, запустил собственную «Token-карту» для инженеров и разработчиков — с лимитом до 1,8 миллиарда токенов в месяц на работу с мультимодальными моделями. Это не совпадение, а синхронный старт: две финансовые институции независимо нащупали один и тот же продукт в одну и ту же неделю, а значит, идея явно витала в воздухе индустрии, а не родилась в одном кабинете.
Логика тут довольно прозрачная с обеих сторон. Для Moonshot карта — способ выйти за пределы подписочной модели, у которой есть потолок: средний коммерческий пользователь крупной китайской нейросети тратит в месяц лишь 4–11 долларов, а рынок ИИ-чатов в стране переполнен бесплатными альтернативами. Подключив карту через банк с миллионами держателей, Kimi получает доступ к аудитории, которая никогда не открывала чат-бот, и одновременно распределяет затраты на вычисления по тем, кто и так тратит деньги в повседневной жизни. Для банка это способ выделиться на насыщенном рынке кредиток, где сложно придумать новую механику. ИИ-привязка дает повод для пресс-релиза и новый сегмент клиентов из числа технически подкованной молодежи.
Но у схемы есть и обратная сторона. Обычный кэшбэк — это деньги или почти деньги: мили обмениваются на билеты, баллы — на товары у десятков партнеров. Токены Kimi работают только внутри одной экосистемы и обнулят свою ценность в тот момент, когда пользователь решит уйти к конкуренту или компания изменит тарифы на вычисления. Это классическая ловушка закрытой системы лояльности: чем глубже человек встраивается, тем дороже ему обходится выход. С точки зрения регулятора здесь тоже есть вопросы — конвертация банковских баллов в цифровой актив, привязанный к частной компании, размывает границу между платежным продуктом и корпоративной валютой, а именно такие гибриды обычно первыми попадают под прицел финансового надзора.
Похожий ход уже опробовали на Западе — GitHub Copilot переходит на единую систему AI Credits, которой оплачиваются разные функции одного и того же продукта. Разница в том, что Copilot продает кредиты напрямую за подписку, а Kimi встраивает их в банковский продукт, превращая обычный быт (кофе, такси, продукты) в источник пополнения ИИ-баланса. Это и есть настоящая новизна: не сами токены как валюта, а попытка ввести их в оборот, через привычную реальную жизнь миллионов людей.
Учитывая, что два независимых игрока представили сходный продукт практически одновременно, стоит ожидать появление тренда на подобные предложения от разных банков в разных странах мира.


