



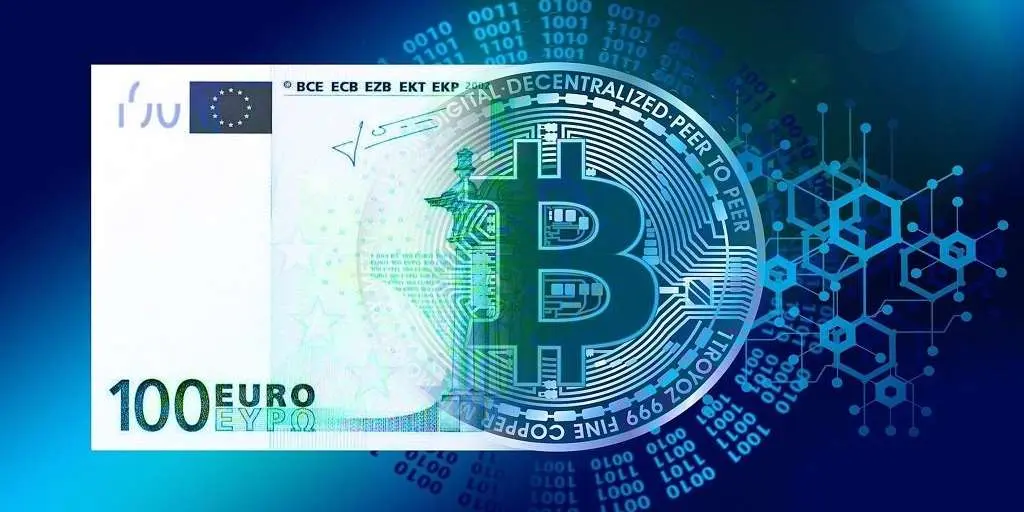
Комитет Европарламента по экономике и валюте (ECON) проголосовал за цифровой евро: 43 депутата за, 14 против, один воздержался — этого хватило, чтобы разблокировать проект, застрявший на три года, и тут же запустить финальные переговоры с Советом ЕС и Еврокомиссией. После согласования с ними закон можно принимать.
Тем временем Сенат США пошёл в противоположную сторону: в крупный законопроект по жилью республиканцы добавили норму, которая до конца 2030 года запрещает Федеральной резервной системе выпускать собственную цифровую валюту. Предложение было утверждено с подавляющим перевесом — 85 голосов против 5. В одно и то же время два центра силы выбрали разные траектории: Европа создает государственные цифровые деньги, а Америка запрещает себе такой вариант и фактически делает ставку на частные стейблкоины.
Впрочем, цифровой евро — это не криптовалюта, в привычном понимании этого термина. У него нет ни майнинга, ни плавающего курса, ни вольного блокчейна. Это тот же евро, просто в третьей форме. К наличным в кармане и безналу на банковском счете добавляется кошелек прямо у Центробанка. Профессиональное название актива — CBDC (цифровая валюта центрального банка, государственные цифровые деньги).
Сначала был бартер — мешок зерна за топор. Потом монета, ценность которой соответствовала стоимости металла, из которого она была сделана. Затем банкноты: по сути, бумажка, которая сначала обеспечивалась золотом, а позже обещаниями государств. С появлением банковских карт привычные деньги уже превратились в цифровую запись на счете. И цифровой евро продолжает ту же линию, с одной поправкой: учет теперь ведется не в сервере коммерческого банка, а у самого эмитента, у ЕЦБ. Шаг небольшой по технологии, но крупный по смыслу.
Зачем это Европе. По данным ЕЦБ, на Visa и Mastercard приходится 61% карточных платежей в еврозоне и почти все трансграничные операции по картам. То есть цифровой оборот целого континента идет через две американские компании, и президент ЕЦБ Кристин Лагард прямо назвала это стратегической уязвимостью. Добавьте сюда частные стейблкоины Tether (USDT) и Circle (USDC), привязанные к доллару 1:1, — и для Брюсселя картинка складывается тревожная. Если завтра частный долларовый токен станет привычным способом платить в Европе, рычаги от собственных денег уплывут за океан. Цифровой евро — попытка вернуть руль себе.
Кто будет всем этим управлять. Тут никакой романтики про децентрализацию. Эмитент и хозяин денег — Евросистема, то есть ЕЦБ вместе с национальными центробанками. Банкам и финтеху достается роль витрины: приложения, карты, поддержка клиентов, но выпускать цифровые евро они не могут. Лимиты, защиту данных и анонимность задают политики — Европарламент и Совет, а ЕЦБ воплощает это технически. Жесткая централизация, и отсюда же главный страх критиков: по онлайн-операциям регулятор теоретически видит каждую трату. Ответ европейцев — в офлайн-версии. Она задумана как токенизированная наличка: два телефона перекидывают деньги через NFC без всякого Интернета, и центробанк не видит, что человек купил. Лагард успокаивает, что наличные никуда не денутся и одно другому не мешает.
Заодно депутаты прописали лимит на остаток в кошельке, чтобы люди не вывели все деньги с банковских депозитов в «кошелек ЕЦБ» и не подкосили банки. Базовые операции обещают бесплатными, офлайн-платежи — тоже, а комиссии торговцам не выше нынешних. В этом и удобство для обычного человека: один кошелек, который работает по всей еврозоне, не привязан к конкретному банку, докидывает нужную сумму со счета автоматически при нехватке и доступен даже тем, у кого классического счета нет. Параллельно зреет частная альтернатива — европейская сеть Wero, у которой уже десятки миллионов пользователей.
Но Европа тут не первопроходец. Китай дальше всех: цифровой юань e-CNY уже не пилот, а инструмент бизнеса и политики. Пекин подключил 26 финансовых организаций к трансграничной платформе e-CNY, и цель прозрачна — продвигать юань в обход долларовых рельсов SWIFT. Россия объявила, что цифровой рубль заработает в сентябре 2026 года. В Беларуси тоже идет работа в этом направлении. Пионеры вроде Нигерии и Багам свои CBDC запустили раньше всех, но там население почти ими пользуются. А США, как уже отмечалось, повернули в обратную сторону, в направлении частной инициативы. Три страны мира CBDC уже запустили, 41 на стадии пилота, 33 в разработке и еще 40 изучают вопрос.
В начале июля Европарламент закрепит позицию комитета на пленарном голосовании в Страсбурге, затем начнутся переговоры с 27 странами, а договориться хотят до конца года. Пилот с реальными торговцами и платежными провайдерами наметили на 2027-й, полноценный запуск — на 2029-й. Разработка до старта обойдется примерно в 1,3 миллиарда евро, а дальше около 320 миллионов евро в год на работу системы.


