





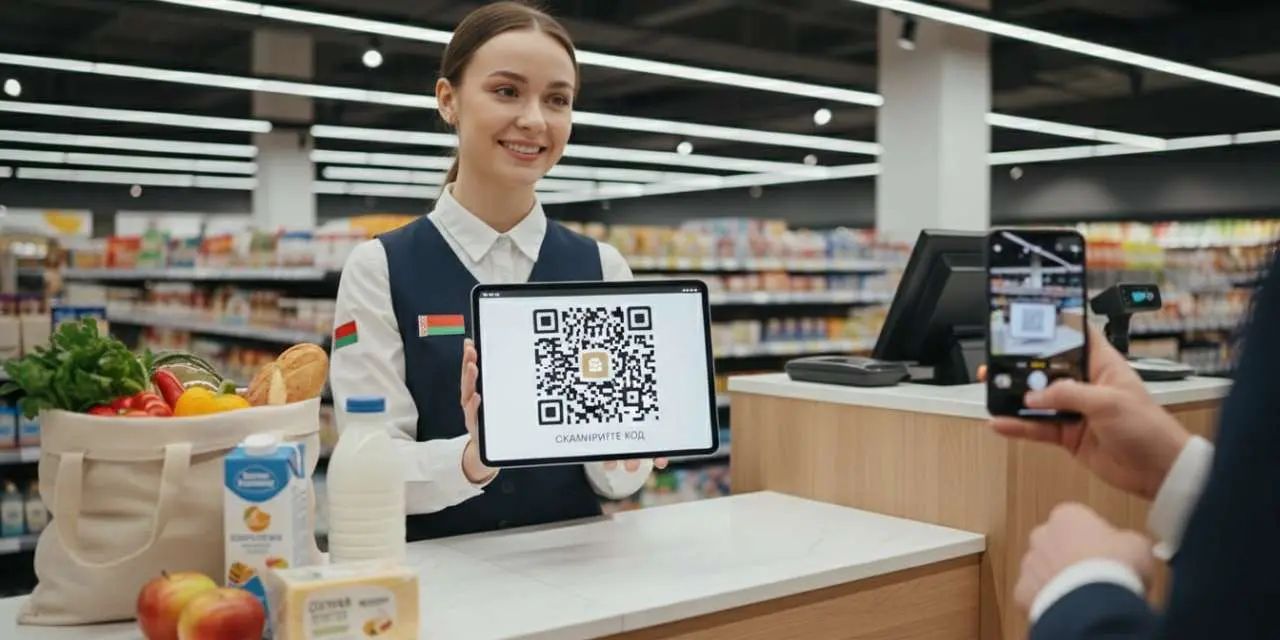
В Беларуси стартовала новая система оплаты покупок через QR-код под названием «КРОК». При ее помощи уже можно рассчитываться в некоторых магазинах. Главное отличие от привычных способов — деньги переводятся мгновенно со счета на счет без участия банковских карт.
Пока система работает в тестовом режиме: три банка («Беларусбанк», «Белагропромбанк» и «Дабрабыт») проверяют технологию в нескольких столичных торговых точках. К 1 июля 2026 года подключатся крупнейшие банки, а к концу года — все финансовые организации страны.
Технически «КРОК» работает на базе двух существующих платформ — системы мгновенных платежей Национального банка и ЕРИП (Единое расчетное информационное пространство, через которое мы платим за коммуналку и штрафы). Покупатель открывает мобильное приложение своего банка, наводит камеру смартфона на QR-код на кассе, подтверждает сумму — и деньги списываются с текущего счета.
Главное отличие от QR-кодов в транспорте: в маршрутках и автобусах QR используется для быстрого перехода к оплате через ЕРИП или карту — там по-прежнему задействованы карточные системы или сервис «Оплати». В «КРОК» карты вообще не нужны: система работает только со счетами. Это принципиально другая архитектура платежей.
Для пользователя процесс выглядит просто: если у вас нет текущего счета, его можно открыть прямо в банковском приложении за пару минут и пополнить через ЕРИП или перевод. Дальше нужны только Интернет и камера смартфона.
Для покупателей платежи абсолютно бесплатны — без комиссий. Для бизнеса тарифы обещают «гораздо более привлекательные, чем у карточных систем», хотя точные цифры пока не раскрываются.
QR-платежи активно используются в Китае (WeChat Pay, Alipay), Индии (UPI — Unified Payments Interface) и Бразилии (PIX). Все эти системы объединяет одно: они построены на прямых переводах между счетами, минуя банковские сети. Индийская UPI обрабатывает более 10 миллиардов транзакций в месяц и считается одной из самых успешных систем мгновенных платежей в мире. Белорусский «КРОК» идет по похожему пути, но, конечно, с поправкой на масштаб экономики и меньшее количество участников.
Успех проекта зависит от скорости подключения банков и магазинов, а также от того, насколько удобной окажется система в повседневном использовании. Но мировой опыт говорит о том, что подобная услуга окажется востребованной.


