



В первом квартале 2026 года мировые продажи полупроводников, без которых не работает ни один современный гаджет, автомобиль или сервер, достигли $298,5 млрд. Рост на 25% за три месяца. Только в марте отрасль продала чипов на $99,5 млрд, что почти вдвое больше, чем год назад. По прогнозам IDC (ведущая американская аналитическая компания, специализирующаяся на исследованиях рынка информационных технологий, телекоммуникаций и потребительской электроники), суммарная выручка полупроводниковой отрасли в 2026 году превысит $1,29 трлн. Для сравнения: весь мировой рынок нефти — около $2 трлн в год.
Главная причина происходящего — Искусственный интеллект и гонка за вычислительными мощностями. Пять крупнейших гиперскейлеров (Amazon, Microsoft, Google, Meta и Oracle) совокупно обязались потратить более $660 млрд на строительство дата-центров в 2026 году. Для этого необходима высокопропускная память HBM (High Bandwidth Memory), способная передавать данные с огромной скоростью. Поэтому три крупнейших производителя памяти (Samsung, SK Hynix и Micron) перенаправили значительную часть своих мощностей именно на выпуск этих дорогостоящих компонентов для дата-центров, оставив потребительский рынок в дефиците.
Это привело к болезненному эффекту: производители смартфонов и ноутбуков просто не могут приобрести микросхемы для своих устройств. Для среднебюджетного смартфона стоимость памяти составляет 15–20% от всех комплектующих, и по мере роста цен компании будут вынуждены либо значительно повышать цены, либо урезать характеристики. По оценкам Gartner (американская исследовательская и консалтинговая компания, специализирующаяся на анализе рынков информационных технологий, телекоммуникаций и цифровой трансформации), в 2026 году цены на DRAM (оперативная память, которая используется повсеместно) вырастут на 125%, а на NAND-флэш (тип памяти для хранения данных) — на 234%, и облегчения ждать не раньше конца 2027 года. Иными словами, ваш следующий телефон подорожает не потому, что стал лучше, а потому что ChatGPT требует ещё один сервер.
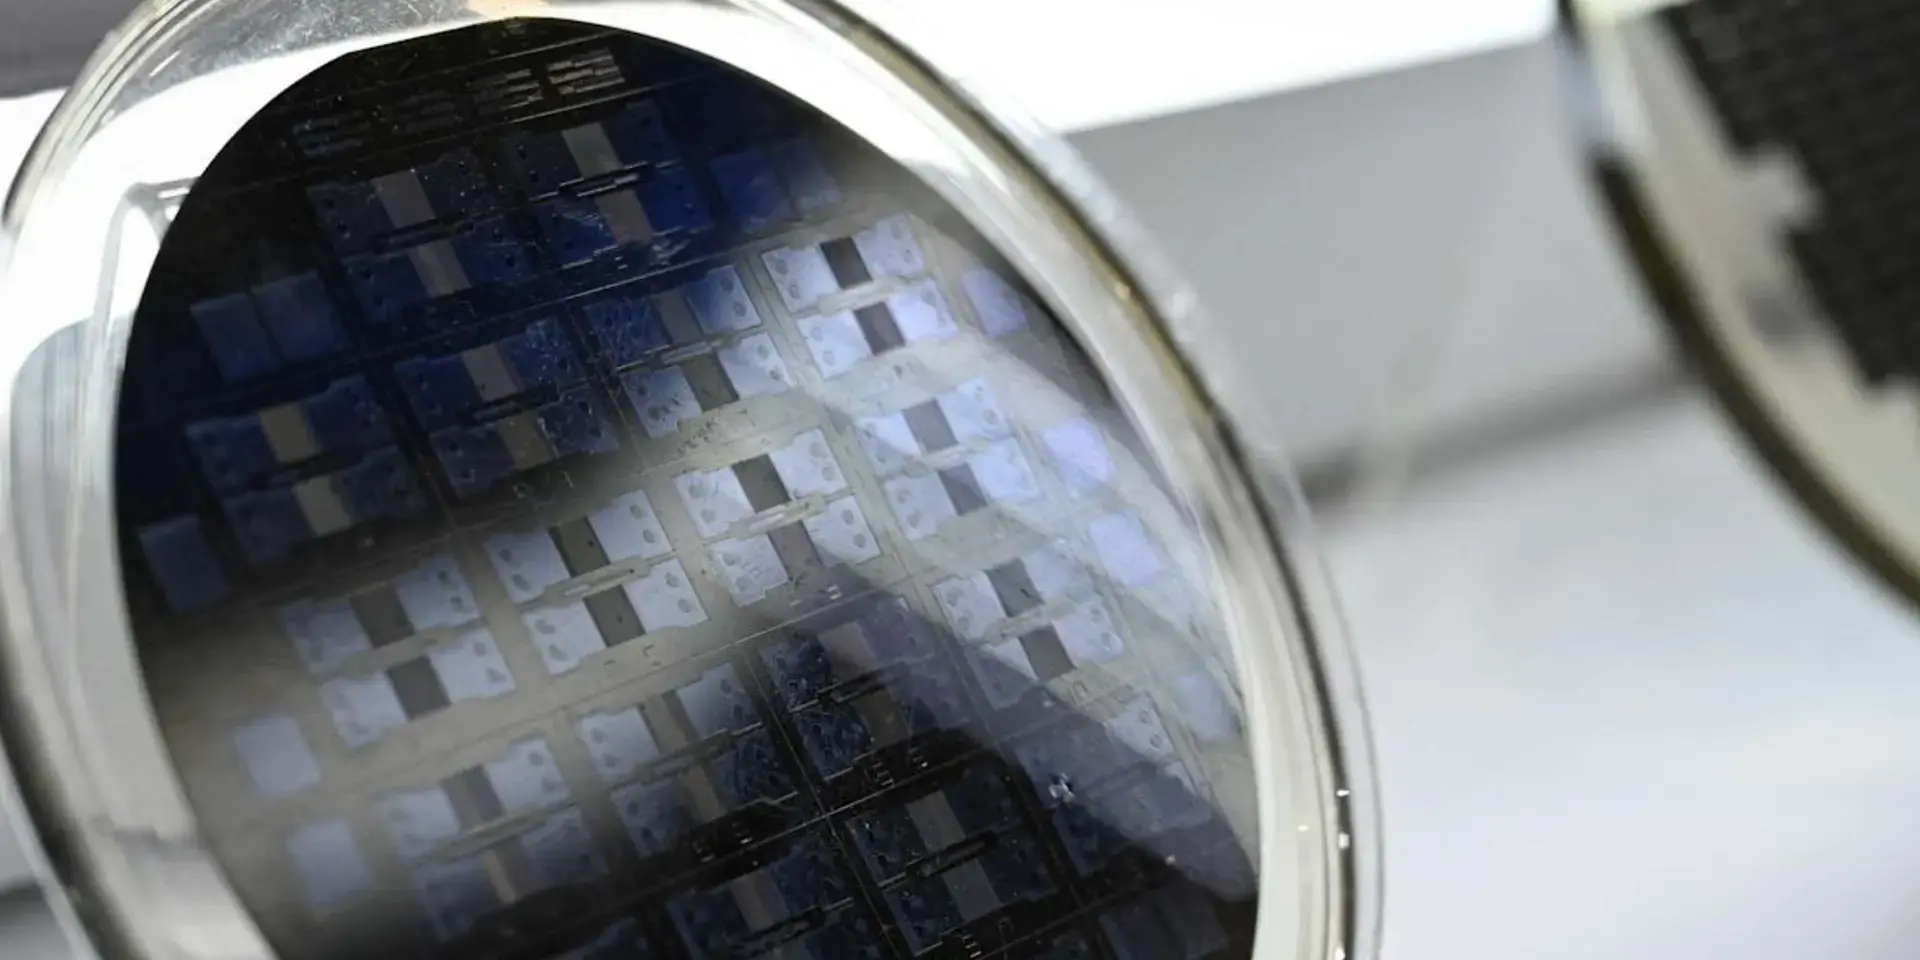
По данным аналитической компании Omdia, 2026 год — самый структурно рискованный период для отрасли со времён посткоронавирусного спада: дефицит электроэнергии, меди и критических газов сочетается с геополитическими ограничениями. Это уже не просто рынок технологий — это новая ресурсная геополитика, где кремниевая пластина (тонкий диск из чистого кремния, на котором выращивают микросхемы) стала стратегическим сырьём наравне с ураном.
На этом фоне Китай делает ход, который ещё несколько лет назад никто не мог бы представить. Пекин фактически превратил целевой показатель в 70% локализации производства кремниевых пластин в негласный государственный мандат для своих чипмейкеров. Речь идёт прежде всего о 12-дюймовых (300 мм) пластинах — стандарте для большинства современных производств. Лидером этой кампании выступает компания Xi'an Eswin Material Technology, которая нацелена на выпуск 1,2 млн таких пластин в месяц в 2026 году. Этого будет достаточно, чтобы закрыть около 40% внутреннего спроса и занять более 10% мирового рынка. Её клиенты — крупнейшие китайские производители чипов SMIC, Hua Hong, CXMT и YMTC, а также международные компании UMC и GlobalFoundries.
Китай не стремится производить микросхемы по самому современному 2-нм техпроцессу. Это уровень мирового монополиста микроэлектроники TSMC, недосягаемый без оборудования EUV — экстремально ультрафиолетовых литографических машин нидерландской компании ASML. Китай такое оборудование попросту не сможет приобрести из-за жестких экспортных ограничений. Цель иная и прагматичнее: обеспечить независимость в производстве чипов, которые идут в бытовую технику, автомобили, системы хранения данных, промышленную автоматику. По данным Bernstein Research (инвестиционная исследовательская компания, специализирующаяся на фундаментальном анализе акций, отраслей и глобальных рынков, включая полупроводники), доля Китая в мировом производстве 12-дюймовых пластин выросла с 3% в 2020 году до 28% в 2025-м и может достичь 32% к концу 2026 года.
Скептики справедливо указывают на историю провалов: программа «Сделано в Китае 2025» так и не достигла большинства заявленных целей по самообеспеченности, а часть государственных инвестиций в отрасль, по имеющимся данным, растворилась в неконкурентоспособных производствах. Технологический разрыв в сегменте передовых чипов (5 нм, 3 нм и тоньше) по-прежнему огромен. Однако на этот раз у Китая есть то, чего не было раньше: построенные заводы, сформированная база поставщиков и работающий внутренний рынок сбыта. Eswin уже поставляет пластины новым фабрикам по умолчанию. Это принципиальное отличие от предыдущих циклов, когда инфраструктура существовала лишь на бумаге.
Если план сработает даже на 80%, мировой рынок полупроводников изменится структурно. Продукция китайских чипмейкеров, работающих на собственных пластинах, получит ценовое преимущество, которое невозможно компенсировать технологическим превосходством в массовых сегментах. Холодильник не нуждается в 3-нм процессор, электромобиль — тоже. Именно в этих сегментах сосредоточена большая часть мирового спроса на чипы, и именно здесь цена решает больше, чем производительность.


