



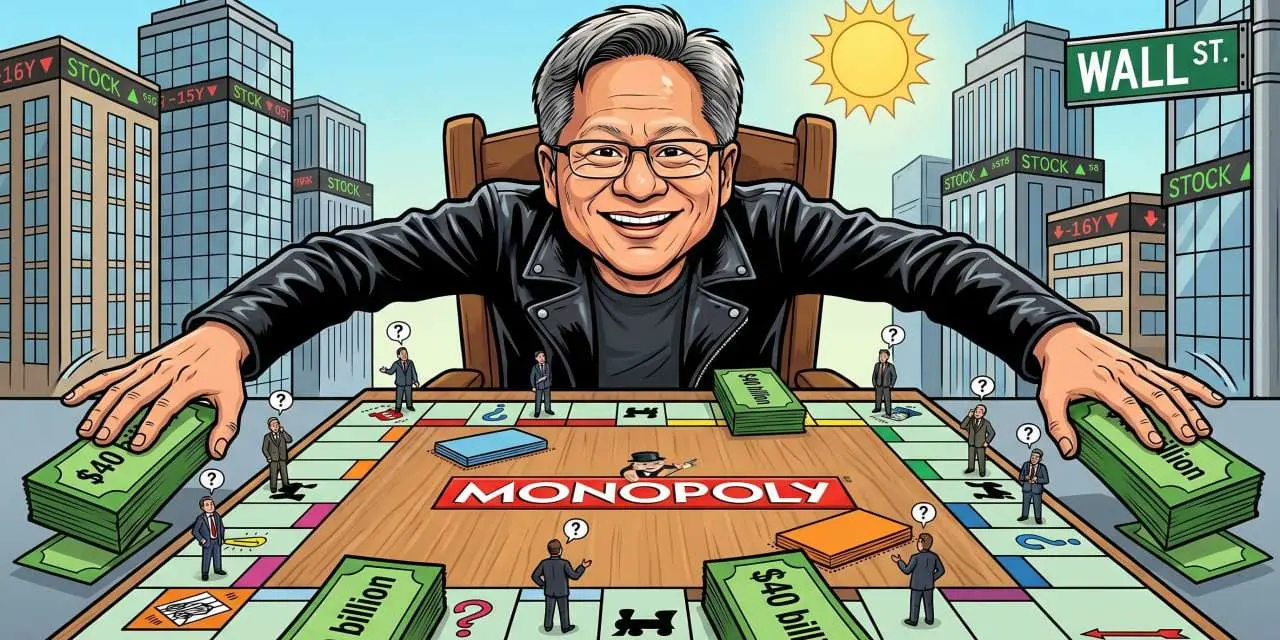
Самая дорогая компания мира, которая еще недавно выпускала видеокарты для геймеров, сейчас превращается в крупнейшего частного финансиста мирового рынка Искусственного интеллекта. Она методично скупает доли во всём, что потребляет её собственные чипы: от облачных провайдеров до производителей оптического стекла. Только за четыре месяца этого года Nvidia вложила в другие компании $40 миллиардов.
В конце февраля $30 млрд ушли в OpenAI. Остаток распределён по семи многомиллиардным публичным сделкам и примерно двум десяткам частных стартапных раундов. До $3,2 млрд в Corning, производителя оптоволокна и керамики для дата-центров. $2 млрд в Marvell Technology — производителя кремниевой фотоники и сетевых чипов. По $2 млрд крупнейшим производителям оптических и лазерных компонентов Lumentum и Coherent. Столько же отдано CoreWeave и Nebius — оба так называемые неоклауды (компании, скупающие GPU оптом и сдающие их в аренду).
Таким образом Nvidia финансирует звенья цепочки, которая физически не может существовать без её чипов. Нет оптики — не построишь дата-центр. Нет дата-центра — некуда поставить GPU Blackwell. Нет GPU — нет OpenAI. Финансовый директор Nvidia Колетт Кресс прямо сказала, что компания вкладывает туда, где видит необходимость строить вычислительные мощности вокруг своего железа.
Критики давно окрестили происходящее «circular financing» — круговым финансированием. Схема выглядит так: Nvidia инвестирует в CoreWeave, а CoreWeave подписывает контракт на закупку GPU у Nvidia на $6,3 млрд до 2032 года. Часть выручки возвращается к Nvidia как доход от продажи чипов, а часть — как рост стоимости её доли в компании. Раньше CEO CoreWeave Майкл Интратор говорил, что 300 млн первоначальных вложений Nvidia смешны на фоне $42-миллиардной капитализации компании. Но теперь Nvidia нарастила долю до значительно более весомого уровня, так что аргумент потерял в убедительности.
Аналитик Mizuho Джордан Кляйн назвал сделки с производителями компонентов — Corning, Marvell, оптиками — «умнейшим применением кэша», поскольку они ускоряют разработку дефицитных технологий. Зато неоклауды вызывают у него скепсис. Разрыв в оценках между «инфраструктурными» и «спросовыми» инвестициями неслучаен. Первые создают реальные физические мощности, вторые — отчасти формируют спрос, который сама же Nvidia финансирует.
Если смотреть на позитивный сценарий, то перед нами контуры чего-то невиданного: компания, которая одновременно производит «лопаты», вкладывает в «золотодобытчиков» и финансирует строительство дорог к месторождению. В технологической истории ближайшие аналоги — Intel в эпоху господства x86-процессоров и Cisco в годы Интернет-бума. Nvidia явно метит выше: стать стандартом не для одного слоя стека, а для всего вычислительного фундамента эпохи ИИ.
Именно здесь начинается «плохой» сценарий. Критики сравнивают схему с вендорным финансированием, которое надуло дотком-пузырь. Тогда Cisco финансировала стартапы, покупавшие её роутеры, пока рынок не схлопнулся. Если спрос на ИИ-мощности окажется переоценённым, неоклауды окажутся в долговой ловушке, а Nvidia — с портфелем обесценившихся долей.
Есть и регуляторный фактор. SEC (американская комиссия по ценным бумагам) начинает изучать, насколько своевременно Nvidia раскрывает сделки такого масштаба. Европейские антимонопольщики традиционно смотрят на подобные схемы с ещё большим подозрением. И если кто-то из гиперскейлеров (Google, Amazon, Microsoft) решит, что зависимость от Nvidia стала политически некомфортной, они просто ускорят переход на собственные чипы: TPU, Trainium, чипы Meta, и попытаются пролоббировать законодательные ограничения.
Получается, что Nvidia строит бизнес-схему, в которой выигрывает при любом умеренном сценарии. Проблема в том, что крайние сценарии (монополия на рынке или пузырь) не умеренные.


